年审进场第三天,审计师把一张科目余额表推到财务经理面前:一期厂房2019年就投产了,到2026年账上还挂着2.6亿元在建工程,折旧一行没提。这家做农产品深加工的集团就这么被问住了——不是不想转,是没人说得清那些资产到底在哪、值多少、从哪天开始用。后面的六周,他们把这笔拖了四年的账补完了,过程复盘如下。
一、出了什么事:投产四年,2.6亿还躺在在建工程
集团有两个基地。一期2019年投产,二期2023年投产,厂房、冷库、预处理车间、配电系统都在两个期次里陆续建成。建设期由基建口负责,财务按发票和付款进度往在建工程里归集,这一段没毛病。问题出在交付:工程实物早就用上了,移交单签完就锁进文件柜,没人通知财务;结算更慢,二期的安装合同到2026年还有一多半没出定案。
年审时审计师提了三条意见,每条都指向同一个动作——转固:
- 已达到预定可使用状态的资产未转固,该提的折旧没提,固定资产账面价值失真;
- 在建工程余额里混着已投入使用多年的房屋建筑物,科目性质名不副实;
- 缺少转固时点证明材料,后续处置、抵质押都会卡在“这项资产从哪来的”这一问上。
二、实物清点:212张移交单,先让账实对上
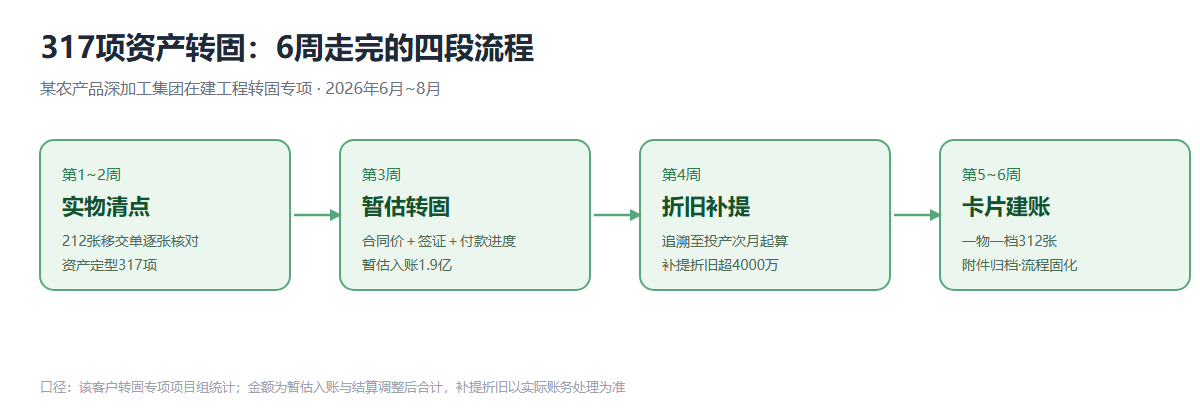
转固的第一步不是算钱,是找东西。项目组把两个基地四年间签过的工程移交单全数调出来,一共212张,按单逐项到现场核对:单上有无、现场在不在;现场有的,单上有没有。清点用扫码造册的方式做,每确认一项就生成一条带照片的现场记录,避免“口头确认、回头不认”。
清点做完,212张移交单对应定型出317项固定资产。定型颗粒度是这次专项立下的规矩:
- 房屋建筑物拆到“栋+主要功能系统”,冷库一栋是一张卡,制冷系统单独定型、单独折旧;
- 可独立运行的设备单机定型,一条预处理线拆成十几项资产,不打包成“一条线”;
- 依附于房建的消防、给排水等不构成独立资产的,并入房产卡作附属设备,不单独建卡。
盘亏口径这次压得很低:以移交单原值为基数,现场未见实物的占比约千分之三,基本是几批早就报废但手续没人走的旧设施,这次顺手补了处置流程。
三、暂估转固:结算没出来,先按合同价入账
清点解决“有什么”,接下来是“值多少”。二期一半以上合同没出结算,等结算就等于继续拖。财务上其实有现成路径:按暂估价值转固,结算出来后再调整原值。这次专项里,暂估的取数顺序定得很明确。
1. 暂估口径怎么排
有合同的,按合同价加已确认的签证变更取数;合同未涵盖的零星工程,按付款流水加监理月报的工作量记录估列。317项资产暂估入账合计约1.9亿元,与在建工程归集余额的差额,属于仍在施工、不满足转固条件的收尾工程,留在原科目等后续处理。
2. 差点漏掉的部分
清点中最大的坑在三期预留:两台制冷机组已经安装调试完毕、具备使用条件,但因为三期项目整体未竣工,谁都没把它当回事。按“达到预定可使用状态”的口径,这两台机组照样要暂估转固、照提折旧——如果漏掉,等于又给未来埋了一颗和这次一样的雷。
四、折旧补提:从投产次月起算,四年一次追回
折旧起算时点是整个补账里最有讲究的一步:不是从“办完转固手续”的月份起算,而是从资产达到预定可使用状态的次月起算。一期的厂房从2019年投产次月起追,二期的从2023年起追。年限和残值按税法最低年限口径分类执行:房屋建筑物20年、机器设备10年、电子设备3年,残值率5%。
追补下来,补提折旧总额超过4000万元。这里有个让管理层松一口气的细节:这笔补提属于前期差错更正,绝大部分调整的是期初留存收益,并没有全额砸在当年利润表上——但如果不做,报表的资产结构和利润曲线就一直失真。财务经理的原话是:“这钱不是今年多花的,是以前每年都该提的。”
五、卡片建账与移交:317项资产拿到身份证
账务处理走完,最后一环是把317项资产变成能被日常管理的东西。其中312项单独建了固定资产卡片,随房附属设备并入房产卡登记。卡片字段在专项启动时就定了标准,不让各部门自由发挥:
- 基础信息:资产编号、名称、类别、规格型号、计量单位;
- 价值信息:暂估原值、折旧方法、年限、残值率、已提折旧;
- 管理信息:使用部门、资产管理员、存放地点、资产状态。
卡片建在一套低代码平台上,设备台账、折旧明细、附件档案从同一个库出,竣工资料、验收单、合同扫描件直接挂在卡片下,一物一档。原来锁在文件柜里的212张移交单,变成了每张资产卡都能点开的附件。资产从基建口正式移交到使用部门,每张卡落到具体管理员名下——“东西是谁的”这件事,第一次有了书面答案。
六、六周之后的三个变化
专项做了六周,变化最先体现在年审上:当年审计里在建工程相关的调整事项清零,上一年度这一项有4条。其次是盘点,年度资产盘点从过去全厂翻单子的约7天,压到按卡扫码2天走完,这是该客户上线前后的内部对比口径。第三是预算:折旧第一次有了逐资产的基数,下一年的折旧预算不再靠财务估一个总数。
最实在的一句反馈来自车间:库管现在报修冷库,报的是资产卡编号,不再形容“三号库旁边那台机器”。
本文场景,用现成模板落地
常见问题解答
Q1:在建工程什么时候必须转固?
达到预定可使用状态时就应转固,判断标志是试运行产出合格产品、或实际已投入使用,与工程结算是否完成、发票是否到齐无关。结算未出的按暂估价值转固,结算定案后再调整。
Q2:暂估转固的金额怎么定?结算出来差很多怎么办?
有合同的按合同价加已确认的签证变更,无合同的按付款流水加监理记录估列。结算定案后按实际金额调整原值,折旧按新原值重算,差额在以后期间补提或冲回,不必追溯翻旧账。
Q3:补提折旧能一次计入当年费用吗?
不能。补提折旧属于前期差错更正,应调整期初留存收益,而不是全部计入当期损益。金额不重大的可以在当期一次性处理,但像本文这种拖了四年的规模,必须按差错更正的口径走。
Q4:转固时点找不到书面证明怎么办?
用旁证链还原:投产记录、产品首次下线记录、水电费跳变月份、监理月报中的使用状态描述,多份旁证相互印证即可认定。认定结果写成书面备忘,由使用部门和基建部门共同签认备查。
Q5:资产卡片上最少要有哪些信息?
三类缺一不可:基础信息(编号、名称、类别、型号)、价值信息(原值、折旧方法、年限、残值率、累计折旧)、管理信息(使用部门、管理员、存放地点、状态)。缺了第三类,卡片就只是财务的账,不是管理的账。