每月10号出成本报表,是这家板式家具厂财务经理最烦躁的一天。原材料那边,板材、五金件账实相差无几,问题出在辅料:砂带、胶水、包装耗材、劳保用品,ERP里一个“辅料”科目装下了所有。上个月这个科目比预算超了将近一成,财务拿着领料单去问仓库,仓库说都是车间签了字领走的;去问车间主任,主任说产量摆在那儿,耗材自然要用。谁也说服不了谁,最后只能整笔进制造费用,损耗到底高在哪,没人说得清。
一、背景:八千万产值,辅料一年吃掉两百多万
这是一家做板式定制家具的厂子,两个车间,开料、封边、打孔、包装四段工序,年产值约八千万元。主材板材和封边带有BOM、有采购计划,管得还行。真正没人管的是辅料:砂带、锯片、胶水、打包带、气泡膜、纸箱、手套纱丽——单笔金额小、品类杂、领用频繁,谁都觉得不值得为它建一套管理。
1. 辅料为什么天然容易被忽视
一卷砂带几十块钱,一副手套几块钱,跟一张板材没法比。但这类物料的特点是消耗量大、领用随意,年底一算总账,这家厂辅料一年支出约两百三十万元(该客户上线前财务口径统计),占制造费用比例不低。钱不是一次性大额支出,是每天一点一点渗掉的。
2. 管理方式还是老三样
仓库有一本手工领料登记簿,车间要用什么,班组长签字就拿走;月底仓库把登记簿交给财务,财务拿采购入库数减掉登记数,再对库存,倒扎出本月消耗——所谓“月底倒扎”。中间还有员工顺手多拿、还回来的没登记、报废的没人记录,倒扎出来的数只能看个大概方向。
二、卡点:损耗率算不清,责任也落不了地
把问题摊开来看,卡点集中在三处,环环相扣。仓库管库的大姐形容得最形象:月底对账那几天,她桌上摞着三样东西——领料登记簿、采购入库单、盘点表,三本对不上就去车间问,车间说还回国的半卷砂带在工具柜里,谁登记过?一句话就把她噎回去了。
- 领用无定额:封边一个班组一个月领了多少砂带,没有基准,多领少领全凭手感,“用完再领”是唯一规则;
- 损耗率没口径:分子(实际消耗)靠倒扎,分母(产量)月底才定,等出来已经是次月中旬,管理动作天然慢半拍;
- 异常看不见:砂带非正常报废、打包带整卷丢失、包装耗材跨班组混用,没有单据就没有痕迹,月底只能各执一词。
1. 财务与车间的拉锯
财务觉得车间大手大脚,车间觉得财务不懂生产——“封边机换一种板材,砂带磨损就是会翻倍,你让我怎么省?”这句话不假,恰恰说明问题:没有按工序、按产量建立消耗基准,双方就永远在吵一笔糊涂账。
2. 倒扎对账要耗掉三个人好几天
每月初,仓库对登记簿、财务对入库单、成本会计再复核一遍,三个人合计要花约3天(该客户上线前估算)。最消耗的不是核对本身,而是核对不上的部分——差异几百上千元的项目比比皆是,逐笔追认又追不动,只能挂账了事。
三、动作:定额领料、损耗看板、月度复盘
后来这家厂把辅料管理单独拎出来,用低代码平台搭了一套领用与损耗管理应用,没有动ERP,两周内上线。核心就三个动作,值得拆开讲。
1. 第一步:按产量定消耗定额
先挑占大头的五类辅料做试点:砂带、胶水、打包带、气泡膜、纸箱。方法不复杂——拉最近6个月的领用记录和产量数据,按工序算单位产量消耗,定出第一版定额。比如开料工序每平方米门板耗用砂带金额约一个区间值,先粗后细。定额不追求精确,先有个基准,比没有强。
2. 第二步:定额内直领,超定额走审批
车间班组长在手机上提交领料申请,系统自动比对当期已领数量与定额:定额以内的,仓库见单发货;超出定额的,自动流转车间主任审批,领用原因必填。这一步的关键不是卡,而是让每一次超额留痕——是因为板材换了材质,还是设备状态差,单据上写得清清楚楚。
3. 第三步:损耗看板按班组日更,月度复盘定动作
领料数据实时汇总成损耗看板,按班组、按辅料类别展示当月消耗进度与定额偏差。每月5号开一次15分钟的复盘会,只看三件事:哪个班组偏差最大、哪类辅料异常、超领原因集中在什么。会上定的改进动作(比如某台封边机砂带异常磨损,安排检修砂辊)记录在案,下月复盘核对闭环。
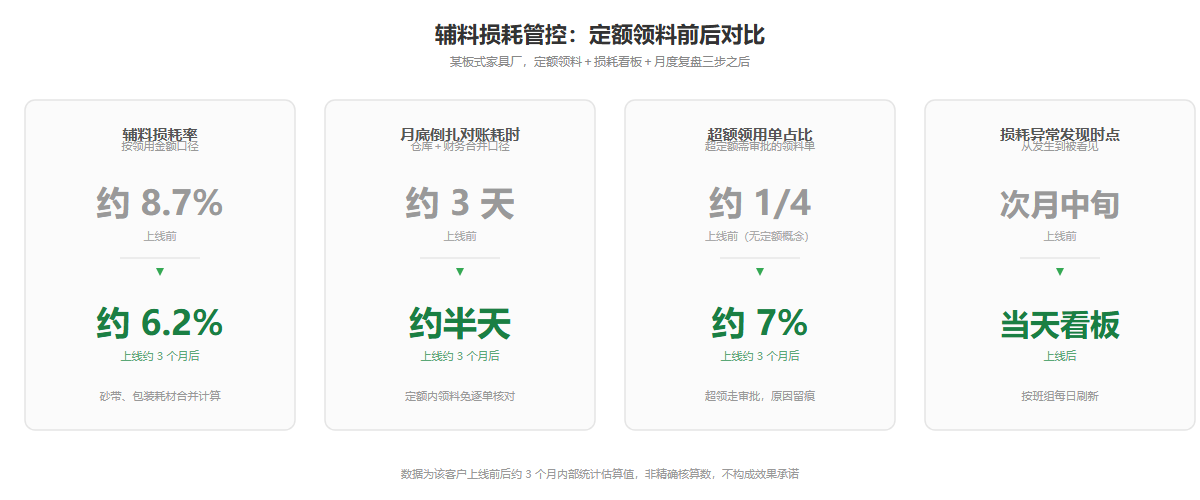
四、三个月后:数据对比与意外收获
系统跑起来约3个月后(内部数据统计口径),几个关键指标的变化如下表:
| 指标 | 上线前(该客户统计) | 上线约3个月后 |
|---|---|---|
| 辅料损耗率(按领用金额口径) | 约8.7% | 约6.2% |
| 月底倒扎对账耗时 | 约3天 | 约半天 |
| 超额领用单占比 | 领用无定额,无从统计 | 约7% |
| 损耗异常发现时点 | 次月中旬(倒扎出结果) | 当天看板可见 |
三个量化收益分开说口径:效率上,对账从约3天到半天,是因为定额内领料免逐单核对,仓库和财务只处理超领单据;成本上,损耗率下降约两个百分点,对应一年大约省下数万元级辅料支出(按年辅料支出约230万元、降幅估算),其中一部分来自包装耗材跨班组混用的杜绝;周期上,异常发现从次月中旬提前到当天,封边机砂辊磨损那类设备问题,平均修复响应从“下个月才知道”变成“当周处理”。
1. 意外收获:定额本身成了改善工具
跑了一个季度后,车间主任反过来找财务要数据:哪个班组砂带用得省、省在哪,成了复盘会上互相较劲的话题。定额从“财务卡车间的尺子”变成“车间自己找差距的镜子”,这是上线前没想到的。
2. 没做好的地方也说实话
劳保用品一类小额物资没纳入定额管理,登记粒度不划算;第一版定额有两项定得偏松,第二个月才调下来。定额管理是个持续校准的过程,别指望一次定准。
五、其他行业能不能照搬
五金冲压厂的模具耗材、注塑厂的包装周转耗材、食品厂的清洗耗材,逻辑完全一样:单笔小、总量大、领用频繁。做法上,凡是考虑用工具管理辅料消耗的,可以先从占金额前五的品类起步,配一套定额领料与费控管理应用,把领用、审批、看板三件事串起来;再逐步对接财务口径,用轻量的财务管理系统把损耗数据接进成本核算。搭贝智库里已有家具、五金两个行业的类似复盘,路径基本可复用。核心一句话:辅料损耗管不住,不是因为物料太碎,是因为没有基准;先有定额,再谈管控。
常见问题解答
Q1:辅料损耗率怎么计算才合理?
常用口径是:损耗率=(实际消耗-理论消耗)÷理论消耗。实际消耗按领用出库数减退库数,理论消耗按产量乘单位定额得出。关键是分子分母口径统一,且按辅料类别分开算,混在一起算总账会掩盖结构性问题。
Q2:没有历史数据,第一版消耗定额怎么定?
三个来源可以拼:最近6个月采购或领用记录反推、设备厂商给的单位工时耗材参考值、同类工序的行业经验值。先用粗定额跑起来,每月复盘时按实际偏差校准,两三个月后定额基本可用。别追求一次定准。
Q3:超定额领用走审批,会不会拖慢生产?
审批范围只覆盖超定额部分,定额以内领料不受影响。审批人设为车间主任一级,手机端处理,通常几分钟内完成。真遇到紧急情况,可设置先领后补录的例外通道,事后补单留痕即可。
Q4:低值易耗品和辅料是一回事吗?
不完全是一回事。低值易耗品是财务概念,指单价低、不满足固定资产确认条件的物品,范围包括办公用具等;辅料是生产概念,指不构成产品主要实体的辅助物料。车间的辅料大多同时是财务上的低值易耗品,两套口径可以在领用单据上打通。
Q5:损耗看板应该按什么维度展示?
至少三个维度:按班组看执行偏差,按辅料类别看异常品类,按时间看趋势。核心指标是当期消耗占定额的进度百分比。刷新频率建议每日,发现异常当天就能追,月底再看就晚了。
Q6:推行定额领料,车间抵触怎么办?
两点经验:一是定额先定松一点,让大家先适应流程再加严,一上来就卡死容易激起对抗;二是把复盘会开成找差距而不是追责会,超领单填原因是为了改善,不与处罚直接挂钩,班组才愿意真实反馈。