晚市收工,店长看着盘点表发愁:这个月排骨进货价没怎么涨,糖醋排骨的毛利率却掉了五个点,问题出在哪说不清。厨房每天报采购量、库房每天记账,账面上数据齐全,可从原料到成菜之间隔着粗加工这道墙——12.5 公斤排骨剖出来 9.4 公斤净料,损耗的两成多去哪了、该摊给谁,传统记法一笔糊涂账。这篇文章从数据模型层面把「净料法」拆开讲:三段式记账口径怎么设计、出成率字段怎么采、成本卡怎么联动,一家 5 店连锁快餐按这套模型改造后的数据一并附上。
一、为什么采购价直接进菜价,成本永远算不准
多数餐饮店的成本核算是这样的:验收时按采购价入账,领料时按采购价转到菜品成本,月底盘点倒挤。这套口径下,出成损耗没有独立的位置——它被均摊进了所有用到该原料的菜品,藏进了毛利率的下跌里。
问题在数据结构上就能看清楚:
- 同一种食材不同供应商出品率差很多:冻品排骨和冷鲜排骨采购价差 8%,出成率差 15%,只看采购价选商必然选错;
- 粗加工损耗是变量:师傅刀工、解冻方式、剔骨标准都影响出成,采购价口径下这个变量完全不可见;
- 成本卡失真:标准成本按采购价算,实际耗用按净料算,理论成本永远比实际低一截,差异报表没人敢信。
净料法的思路一句话讲完:让每一公斤净料带上自己真实的价格。它不换系统、不加人手,换的是记账口径和数据结构。
记住一个判断:出成损耗不是成本,是信息。把它藏进毛利率里,你只知道亏了;把它单独记出来,你才知道为什么亏、亏在哪个供应商哪道工序哪个师傅手上。净料法本质上就是把这笔信息从糊涂账里捞出来。
二、三段式记账:数据模型的核心设计
净料法把原料生命周期切成三段,每段独立记账、口径互不污染。这是整个数据模型的地基:
- 毛料入库段:验收单记毛重、金额、供应商、批次,按采购口径入账,损耗还「在货里」,不折算;
- 粗加工段:领料单转粗加工工序,投料毛重、产出净重两个数分开记,出成率=净重÷毛重,净料单价=毛料金额÷净重;
- 成菜核算段:成本卡按净料口径建标准用量,理论成本=净料单价×标准用量,销售汇总自动出理论总成本。
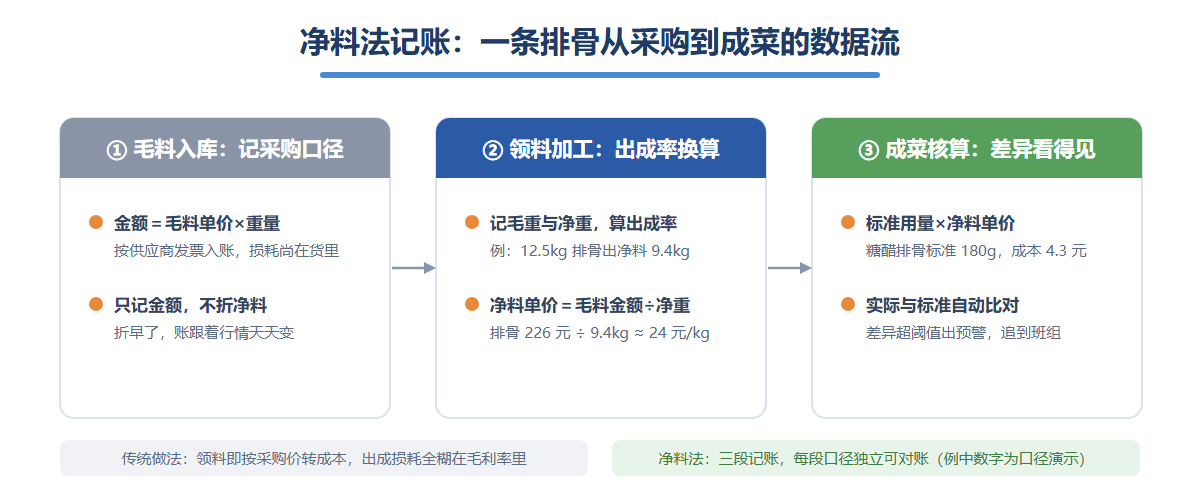
三段之间的衔接靠两个关键字段:食材档案上的双单位(毛料公斤/净料公斤),和粗加工单上的出成率。系统选型时要确认支持这两个字段,否则净料法落不下去——这套数据流转在 餐饮门店进销存系统 里属于标准配置。
三、出成率怎么采:不指望师傅算数,指望师傅记两个数
净料法上线最大的顾虑是粗加工段:师傅们忙起来谁给你称重记账?落地的关键设计原则是——把计算全部交给系统,人只记原始数。
第一步:验收入库(30 分钟配置)
食材档案配双单位,验收单字段固定四项:毛重、金额、供应商、批次。这一步不加任何额外动作,验收员原来怎么收还怎么收,只是数进了系统。冻品和冷鲜分建档案,别混——出成率差异太大,混了数据没法用。
第二步:粗加工记账(20 分钟培训)
粗加工台放个秤,投多少、出多少,两个数。系统自动算出成率和净料单价,师傅零计算。以某店一条记录为例:排骨投料 12.5 公斤、金额 226 元,出净料 9.4 公斤,系统自动得出出成率约 75%、净料单价约 24 元/公斤。师傅只需要相信秤,不需要相信自己的算术。
第三步:成菜核算(15 分钟跑通)
成本卡按净料口径重建:糖醋排骨标准用净料 180 克,净料单价 24 元/公斤,单盘原料成本约 4.3 元。销售数据接进来后,理论成本按日汇总,跟实际领料比对,差异自动出报表。
第四步:差异校准(每月 1 小时例会)
每月拉差异 TOP 菜品逐个过堂,原因无非三类:出成率漂移(换供应商或师傅手艺变化)、配方执行走样(手勺不稳)、验收虚重(供应商批次问题)。三类原因三条处置路径,不混在一起问责。
三段式还有个隐性好处:对账可以分段做。月底先对验收段——供应商发票与入库金额勾稽;再对粗加工段——在制结存归零;最后对成菜段——理论成本与实际领料比差异。哪一段出问题就在哪一段查,不用像一口账时代那样全库翻箱倒柜。
四、出成率数据的三个技术细节
出成率是净料法的数据心脏,有三个细节决定数据质量:
1. 取多次记录的滚动中位数
单次出成记录噪声大——同一批排骨今天的出成率 72%、明天 78% 都正常。系统按食材×供应商维度取近 30 天滚动中位数作为标准出成率,单次异常不扰动成本卡。那家连锁快餐上线三个月后,净料单价的月度波动从约 11% 收窄到 3% 以内(各店粗加工记录口径),毛利率报表终于能看了。
2. 出成率异常预警
单次出成率偏离滚动中位数超过 10 个百分点自动预警。上线第一个月就抓到过供应商换批次以次充好的案例:同一供应商排骨出成率从 75% 掉到 61%,连续三天,采购拿着数据去谈,换批次后恢复。
3. 副产品要冲减成本
剔下来的排骨边角料做员工餐、鱼骨熬汤底,这些副产品按内部转移价冲减净料成本。不做冲减,净料单价虚高,用它的菜品成本跟着虚高——很多店净料法上线后觉得「成本怎么反而变高了」,多半是漏了这一步。
五、净料口径跑通后:成本卡才真正有用
净料单价稳定之后,成本卡从「摆设」变成「仪表」。理论成本与实际成本的差异从约 6% 降到 2% 左右(上线后三个月门店盘点口径),这意味着差异报表终于可以用来定位问题而不是解释问题。数据对照如下:
| 指标 | 采购价口径 | 净料法口径(上线 3 个月) |
|---|---|---|
| 净料单价月度波动 | 约 11%(被动波动) | 3% 以内 |
| 理论/实际成本差异 | 约 6% | 约 2% |
| 单店月度盘点对账耗时 | 约 6 小时 | 约 2 小时 |
| 出成异常发现周期 | 基本发现不了 | 3 天内预警 |
效率上的收益同样直接:三段记账让每段账都能独立对账,月底盘点从「全库大清查」变成「分段核差」,每店每月省约 4 小时(门店店长口径);质量上,出成率数据反过来成了采购谈判的筹码——谁家供货出成率稳定、谁家波动大,数据说话,比拍脑袋续约靠谱得多。要动手的店可以先从用量最大的三类原料试起,配一套 食品进销存系统 把验收和粗加工两段先跑起来,两周就能看到第一份出成率报表。
常见问题解答
Q1:粗加工太忙,师傅不配合记出成数据怎么办?
两个设计要点:一是人只记投料重和产出重两个原始数,计算全交系统,不增加算术负担;二是从高峰品类试点,比如只先记排骨和鱼两类,跑出数据让大家看到单价变稳,再扩品类。全面铺开式的上线失败率最高。
Q2:出成率波动多大算正常?
生鲜类同一供应商同一批次,单次出成率上下浮动三五个点属正常;超过 10 个点就该查原因——供应商换了批次、解冻方式变了、或验收环节有虚重。系统用近 30 天滚动中位数做基准,避免被单次波动带偏。
Q3:中央厨房统一加工的连锁店也适用净料法吗?
更适用。中央厨房的粗加工段集中在一处,出成数据采集更规范,加工后按净料口径配送到门店,门店成本卡直接用净料价,比门店各自粗加工的口径还干净。难点只在配送单据要按净料单位开。
Q4:净料法和成本卡是什么关系?
净料法是记账口径,成本卡是应用。没有净料口径,成本卡里的标准成本按采购价算,永远和实际耗用对不上;有了净料单价,成本卡的单盘成本才接近真实,差异报表才可信。先有口径,再谈卡。
Q5:小门店单量小,值得上净料法吗?
单店日销几千元的小店可以简化:只对用量 TOP3 的原料记出成,其余仍按采购价,投入产出比更好。净料法是口径不是软件,Excel 也能记三段账,关键是别让损耗糊在毛利率里。
Q6:豆角、青菜这类损耗率高的蔬菜也按净料算吗?
原则一样,但可以按加工类型分档:摘洗类蔬菜用固定出成率系数定期校准,不必每次称重;肉类、水产这类出成波动大、单价高的必须逐次记。分级管理比一刀切更能长期坚持。