老张的装饰公司在本地做了十一年,从两口子接散活做起,去年同时开工 12 个项目,最高峰一个月材料款、人工费、分包款加起来流水超 1000 万。钱不少赚,但每个项目最后到底赚多少,他心里没底——预算员月底要对 3 天账,对完还是一笔糊涂账,等发现某个项目超了,木工都撤场了。这个场景在装企太典型了:预算表是开工前编的 Excel,费用是发生后才报销的,两张皮各走各的,谈何管控。
一、先看失控的样子:三个真实卡点
去这家公司调研的第一天,预算员小刘抱出一摞文件夹:每个项目一个预算 Excel,加上一沓报销单和材料采购单。翻下来,问题高度集中,而且都不是人的问题,是机制的问题。
1. 预算编完就进抽屉
开工前的预算做得挺细,人工、主材、辅材、管理费一层层拆下去,有的项目还分了客房区和公共区。但开工之后没人更新,采购员下单不看预算,项目经理付款不看余额,那张表只在投标报价时用过一次。小刘自己都说:那张表是给甲方看的,不是给我们自己用的。
2. 费用归集靠月底人肉翻票
水电改造的钱可能记在 A 项目,也可能记在公司日常报销里,全看报销人当时怎么填。碰上采购员一个下午给三个工地送材料,一张付款申请写哪个项目,纯凭他记忆。月底小刘要翻完所有单据再逐笔判断归属,12 个项目对一次账要 3 个工作日,还经常和项目经理扯皮——你说是这个项目的,他说不是。
3. 超支发现得太晚
最典型的一个项目:合同额 280 万的旧房改造,木作环节材料超支 18 万,等月底费用全部归完集才发现,而此时木作已经做完、分包款已付了七成。想追责都没法追,因为超支的过程里没有任何节点提醒过任何人。老板不知道,项目经理其实也不完全知道——他只盯着进度,没人给他看余额。
二、怎么管起来的:四步闭环
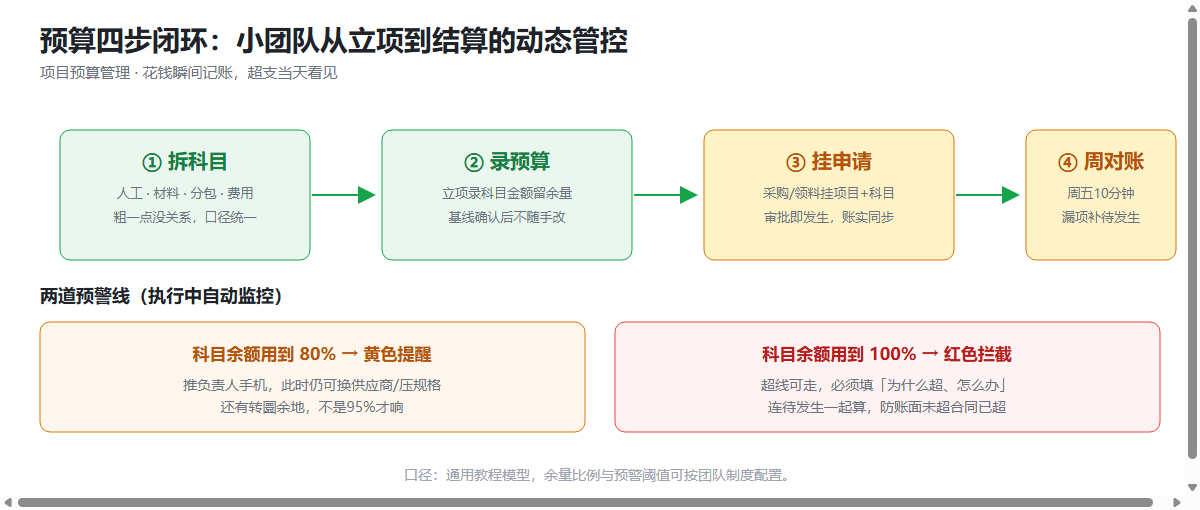
方案没搞复杂,核心就一句话:让每笔费用发生的时候自动和预算碰一下,碰出问题当场暴露,而不是月底见。落地用的是一套项目预算管理系统,从搭科目到全员跑通花了差不多 3 周。
第一步:拆科目,统一到三层
把 12 个项目的预算科目统一成三层结构:主科目(人工、材料、分包、间接费)、明细科目(木作、瓦工、水电、油漆……)、费用项目。以前每个项目经理各有一套叫法,有人叫「水电改造」,有人叫「机电安装」,现在全公司一张科目表。这一步看着枯燥,但对后面所有统计口径是地基性的——口径不齐,数据出来就是各说各话。
第二步:录预算,挂到项目上
按新科目把每个项目的合同预算重新录一遍,有报价清单的从清单导入,没有的手工补。预算不再躺抽屉,而是变成系统里每个项目的控制基线:这个项目木作一共多少钱、已用多少、还剩多少,随时可查。
第三步:费用发生即归集
采购申请、报销单、分包付款单上都必须选项目和科目,单据提交那一刻费用就自动归到对应项目名下,预算占用即时扣减。月底对账这个动作,基本被前置到了每一笔单据提交的瞬间。财务不再判断归属,只审核合理性——这一步把小刘从翻票侠变回了预算员。
第四步:超支预警分级推
科目余额用到 80% 推黄色提醒给项目经理,用到 95% 推橙色给预算员,超了直接拦下单审批。预警线是可调的,老张最后把辅材类设成 90% 就拦,因为跑数据发现辅材最容易失控——单笔不大,笔数多,攒着攒着就爆。
三、上线前后对比:数据自己会说话
系统跑满一个季度后,我们拿上线前 3 个月的内部单据和上线后 3 个月做了组对比(该客户内部统计口径):
| 对比项 | 上线前 | 上线后 |
|---|---|---|
| 月底项目对账耗时 | 约 3 个工作日 | 约半个工作日 |
| 超支发现时点 | 月底归集后(平均滞后约 1 个月) | 预警触发时(平均提前约 25 天) |
| 费用归属争议笔数 | 月均约 20 笔 | 月均 3 笔以内,降了约八成 |
| 预算外采购占比 | 没人说得清 | 稳定在 5% 以内并有洽商对应 |
更值钱的变化在决策上:有一个新增的中型工装项目,水电报价偏低,费用过半时系统预警水电科目占用已达 93%,项目经理当机立断和甲方谈了洽商签证,把亏损堵在了半路。这种事以前只有等结算才知道亏,知道的时候已经没有谈判筹码了。
还有个意料之外的收获:因为每笔费用都挂了项目和科目,季度复盘时第一次算清了各项目的真实毛利率——以前只知道公司整体赚没赚,现在知道哪类项目赚钱、哪类是看着热闹。第二年老张砍掉了两个常年微亏的门店翻新类项目,把队伍集中到毛利更高的办公楼装修上。
四、装企上系统,三个容易踩的坑
复盘整个过程,有三个坑值得同行提前避开,每一个我们都真踩过。
- 科目别照搬别家的。一开始直接拷了同行朋友的科目表,结果和自家报价单对不上,录预算时全靠翻译,错漏不少返工重来。正确做法是照着自己的报价清单拆——报价单长什么样,科目就长什么样,项目经理才认得。
- 别追求一次管到最细。第一版科目拆到五级,预算员录预算录到崩溃,项目经理更不看。后来砍到三层,先跑通主链路,跑顺了再对重点科目往下钻。管理工具的通病就是一上来想管到底,最后谁都嫌烦。
- 预警别只发给老板。早期预警全推给老张,他一天收到几十条,第三天就直接屏蔽了,系统差点因此被放弃。改成分级推送——项目经理先管、预算员复核、超额才到老板——之后没人再抱怨信息轰炸,预警响应反而快了。
五、动态成本之外,预算还要会「调」
有个观念要摆正:预算不是一次定死的。开工后甲方改方案、材料涨价、洽商增项,都会让原预算失真。这家公司的做法是每笔重大洽商确认后同步调预算,调整记录留痕——谁申请的、依据哪份洽商单、何时生效,一查便知。年底回看,预算调整次数多的项目恰恰是外部变更多的项目,而不是管理差的项目,这个区分以前根本做不出来。
换句话说,动态成本 = 已发生 + 待发生。只盯已发生是后视镜,把待发生(已签未付的分包款、已下单未到货的材料)也纳入占用,才看得见十米外的墙。这也是这套打法区别于普通记账工具的核心。
六、什么类型的装企值得上这套打法
不是所有公司都需要。单项目体量大(比如单个合同超百万)、同时在跑的项目超过 5 个、费用类型里分包和材料占比高的装企,回报最直接——这类公司光月底对账省下的人力,一年就值回投入。反过来,一年就做三两个小项目的游击队,一张精心维护的 Excel 也许还够用,别为了系统而系统。
老张现在每周一打开手机看的是各项目的预算执行看板,哪个项目黄了、哪个红了,一屏清清楚楚。他原话是:以前是项目做完了才知道赚没赚,现在是做着做着就知道哪个项目要盯。预算管控这件事,说到底不是把表做得更细,而是让费用和预算实时见面。
常见问题解答
Q1:装饰公司的项目预算科目一般分几层比较合适?
小团队建议三层就够:主科目(人工、材料、分包、间接费)→明细科目(按工种或材料类别)→费用项目。层级太多录预算负担重,先跑通主链路,再按需对重点科目下钻。
Q2:预算已经编好的 Excel 能直接导入系统吗?
可以。通常做法是把 Excel 按统一科目模板整理一遍再导入,借机把各项目杂乱的科目叫法对齐。整理这一次的投入,换来的是之后所有统计口径统一,很划算。
Q3:超支预警线设多少合适?
常见起点是科目占用 80% 提醒、95% 强确认、100% 拦审批。易失控的类别(如辅材、零星用工)可以收紧到 90% 就拦。跑一两个月后按实际预警命中情况微调。
Q4:项目经理不配合在单据上选项目怎么办?
把选项目、选科目做成单据必填项,不选提交不了;再配合审批流——单据先过项目经理再过财务,归集责任自然下沉。初期配合周度看板通报,两周左右就能养成习惯。
Q5:施工中甲方变更频繁,预算怎么跟着调?
每笔洽商确认后同步调整预算,调整记录留痕(申请人、依据洽商单、生效时间)。这样预算始终反映最新范围,复盘时还能区分「外部变更多」和「管理失控」两类超支。
Q6:小装饰公司有必要上预算系统吗?
看规模:同时在跑项目超过 5 个、单项目合同过百万、分包材料占比高的,回报明显;一年三两个小项目的,先用好一张结构化的 Excel 也行,等忙不过来再上。
Q7:上线大概要多久才能见效?
以这家 12 个项目的装企为例,从搭科目到全员跑通约 3 周,跑满 1 个月后月底对账就明显提速。行业里常见节奏是 2~4 周配置期加 1 个月磨合期。