九月底的经营分析会,一家幕墙公司的老板把三张表拍在桌上:同一个「铝型材」科目,A 项目预算表里叫主材,B 项目叫材料费,C 项目的劳务分包里还包着一批辅材。三个项目经理各自维护一套口径,财务月底要花两天手工归并,归并完谁也不认对方的数。年产值约 8000 万、常年三四个项目并行,这家公司不算小,但预算管理还停留在「一个项目一个门派」。这个案例讲他们怎么用一个多月把口径统一这件事做落地。
一、改造前:三个项目,三本账
先看清楚问题的全貌。实施顾问进场调研那两天,摸到的情况是这样的:
- 预算编制:三个项目各自一版 Excel,科目结构完全不同,最细的项目拆了 20 多个科目,最粗的只有 4 个;
- 产值申报:项目经理每月报一次产值,数字来自自己的小本子,经营部要逐条追问构成;
- 材料耗用:领料单是纸质的,月末仓库录一遍 Excel,和预算口径对不上,超耗只有到结算才见底。
最要命的是时间差。项目 B 的结构胶科目六月中就见底了,但七月底经营分析才发现——中间近两个月,采购照买、领料照领,等知道超支,能做的只有认账。
| 管理动作 | 改造前(口径:上线前经营部统计) | 后果 |
|---|---|---|
| 月度预实对账 | 约 2 天,手工归并三套表 | 数字滞后,争议不断 |
| 超支发现时点 | 平均滞后约 40 天 | 补救窗口全错过 |
| 产值申报核对 | 每项目约半天追问构成 | 分析会开成对账会 |
二、统一口径:只统一到五个主科目
改造的第一步不是上系统,是吵口径。实施顾问把老板、经营负责人、三个项目经理、财务、仓库主管拉到一个屋里,定的规矩只有一条:全公司统一五个主科目——人工、主材、辅材、分包、费用,任何项目的预算、报销、领料都必须先落到这五个之一。
吵得最凶的是「主材和辅材怎么分」。幕墙行业的行规是铝型材、玻璃、结构胶算主材,螺栓、双面胶条算辅材,但 C 项目经理习惯把胶条算主材。最后裁定按行业惯例执行,写进科目说明,全公司一个答案。这类裁定会开了两次,共三个半小时,把过去一年积攒的口径争议一次清完。
三、把花钱的动作挂到科目上
口径统一后,第二步是把日常动作挂上去。采购申请、领料单、报销单、分包进度款四类单据,提交时都必须选「项目+主科目」,审批通过即计入该科目的动态占用。这就是说,钱在申请环节就被记账,而不是等发票到了才补。
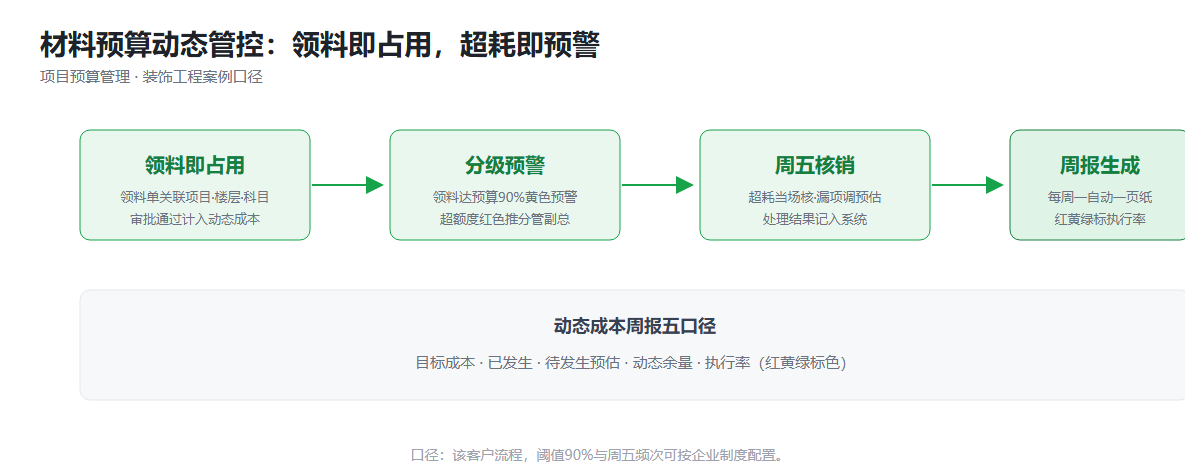
1. 领料单:从纸质到扫码
领料单关联项目、楼层(或立面)、科目,审批通过当即占用预算。仓库不再月末集中录 Excel,现场扫码出库,账实同步。
2. 采购单:待发生显性化
采购申请通过但未到货的,计入「待发生」——这是过去完全看不见的一块。A 项目有一笔 40 多万的型材在途订单,旧账里毫无痕迹,挂上待发生后,铝型材科目的真实水位立刻多出 8 个点。
3. 超耗预警:阈值从宽到严
领料累计达到该部位预算的 90%,黄色预警推给项目经理。上线第一个月,三个项目共触发 7 次预警,其中 5 次确认超耗前就介入了(口径:上线首月内部统计)——要么追回多领的料,要么当场核实部位口径填错。
四、产值申报不再靠小本子
幕墙分包的产值申报历来是个「玄学」环节:项目经理报个数,经营部逐条追问构成,谁也说服不了谁。改造后,产值的构成直接来自系统里的已完工序确认和材料耗用记录,申报单自动带出明细,经营部核对从每项目约半天降到 20 分钟(口径:上线次月经营部统计)。C 项目经理起初抵触最厉害,用了两个月后在例会上说了一句实在话:「数字自己会说话,我不用再跟人对口供了。」
五、员工反应:从抵触到主动看余额
改造遇到的最大阻力不在技术,在习惯。头两周,仓库主管抱怨扫码出库比手写慢;A 项目经理觉得填单多选两个字段是折腾;经营部也担心自己的对账手艺没了用武之地。第三周开始风向变了。先是仓库发现扫码出库后不用再月末集中录 Excel 三个小时;然后是经营部发现追问产值构成的电话从十几个降到三两个;最意外的是 C 项目经理——最初抵触最厉害的那位——在第二个月的例会上说了一句实在话:「数字自己会说话,我不用再跟人对口供了。」当工具帮人省了事,人就会主动用它;当工具只给人添活,再好的功能也白搭。
六、上线一个月,三组数字的变化
改造第五周,经营分析会第一次用一张预实表开完。三个项目、五个主科目的余额、占用、预警状态一屏看清,老板现场拍板调整了 B 项目后续采购策略。上线前后的对比:
| 指标 | 改造前 | 改造后(口径:上线后首月统计) |
|---|---|---|
| 月度预实对账耗时 | 约 2 天 | 约 10 分钟 |
| 超支在发生前介入的比例 | 基本为 0 | 约 9 成(7 次预警中 5 次介入) |
| 材料超耗金额 | 结算时才见底 | 环比降约 3 成 |
| 产值申报核对 | 每项目约半天 | 约 20 分钟 |
比数字更有说服力的是习惯:项目经理开始主动看科目余额了——领料前先扫一眼剩余预算,成了新习惯。这套带预警的预算管控,用的是面向工程分包的项目预算台账工具,科目结构和阈值都是按他们自己的裁定结果配的。
有人问过这套做法值多少钱。账不难算——按年产值约 8000 万、幕墙行业净利率普遍在 3~5 个点(口径:行业公开数据常见区间)估算,材料超耗降三成对应的金额,一年下来很可能超过公司全年的管理费用。这还没算超支提前发现带来的谈判空间和结算争议减少。
七、复盘:三件事做对了,两件事可以更好
做对的:先吵口径再上系统,两次裁定会把规矩立在了前头;只统一到主科目,明细留了自由度,项目经理反弹小;待发生口径把在途订单显性化,这是超支预警能提前的关键。
可以更好的:劳务实名制考勤没同步接进来,人工科目的动态占用还要手工估,下一步打算把考勤数据也挂上;另外黄色预警的推送对象起初只设了项目经理,第二个月把采购也加了进去——很多超耗的根子在采购批量上,让采购买单前也看到余额。
还有一个教训:上线时为了赶月底的经营分析会,待发生口径只挂了新审批的采购单,历史在途订单漏了一批,导致铝型材科目的水位前两周偏低、黄色预警晚触发了几天,后来补录了已批未到货订单才追平。切换时点的存量单据,一定要专门扫一遍。
幕墙这个行业,项目利润本来就薄,一两个点的口径混乱就能吃掉全部利润。管住预算不需要多复杂的系统,需要的是口径统一和花钱瞬间的记录——这两件事做到了,剩下的都是水到渠成。
常见问题解答
Q1:我们项目不多,也就两三个并行,有必要做预算科目统一吗?
两三个并行项目恰恰是口径最容易分叉的规模——每个项目经理一套习惯,没有系统强制统一。建议至少统一主科目(人工、材料、分包、费用 4~5 个),明细保留自由度。统一成本很低:一次三方裁定会、半天到一天,就能把后续每个月的对账成本省下来。
Q2:主材辅材的划分标准必须和案例一样吗?
不必,案例按的是幕墙行业惯例(铝型材、玻璃、结构胶为主材)。划分标准本身不重要,重要的是全公司一个答案、写进科目说明。建议参照行业惯例,再结合自家供应商结构和采购批量确定,定了之后一年内别改。
Q3:待发生(在途订单)为什么必须算进预算占用?
只盯已付款或已领用,会漏掉已审批未到货的采购,而工程项目的在途订单往往金额不小。案例里 A 项目一笔 40 多万的在途型材,旧账毫无痕迹。把待发生算进占用,科目真实水位才准,预警才有提前量——这是超支能提前介入的关键。
Q4:项目经理抵触统一口径怎么办?
两个经验:一是只统一主科目,明细留自由度,项目经理感到被约束但不感到被捆死;二是让他们先尝到甜头——产值申报不用再被经营部逐条追问构成,申报核对从半天降到 20 分钟,口径统一的第一个受益人其实是项目经理自己。
Q5:上线后多久能看到效果?
案例公司一个月内看到三组变化:对账从 2 天到 10 分钟、约 9 成超支在发生前被预警拦截、材料超耗降约 3 成。前提是前两次口径裁定会开扎实、领料采购报销四类单据都挂了科目。如果只挂了报销没挂领料,材料科目的动态数据依然是空的,效果会大打折扣。
Q6:人工科目的动态占用怎么算?
劳务分包按进度款确认单计占用;自有工人按项目工时(或日历天摊销)计。案例里劳务实名制考勤没同步接入,人工科目还要手工估,这是他们下一步要补的。建议有条件的团队把考勤数据一起挂上,人工科目的动态才完整。