工程行业流传一句老话:等项目结束才发现亏了,这不叫成本管理,叫成本验尸。多数企业其实一直在记账——合同签了记一笔、付款了记一笔、结算了记一笔,账没错,但管理者拿到的始终是「已发生成本」。问题在于:项目做到70%时,已发生成本只占最终成本的六成上下,剩下四成藏在还没执行、还没付款的合同和承诺里。只盯着已发生,等到数字难看时,剩下的量已经不够把成本拉回来了。动态成本的三算对比,就是为解决这个问题而生的一套数据方法。
一、三算到底是什么:三个数,一个不等式
三算指目标成本、已发生成本、待发生成本。三者关系一句话讲清:动态成本 = 已发生成本 + 待发生成本,动态成本对着目标成本算余量,余量为负就是预测超支。
| 口径 | 数据来源 | 更新时机 |
|---|---|---|
| 目标成本 | 立项测算/责任成本下达 | 基准不变,变更走调整 |
| 已发生成本 | 付款、领料、结算单据 | 业务发生即更新 |
| 待发生成本 | 合同余额、承诺、剩余量、风险预备 | 随节点确认与月度滚动更新 |
| 动态成本 | 已发生+待发生,对目标成本算余量 | |
注意表格里待发生成本的构成——它不是拍脑袋的「未来会花多少」,而是由可核验的口径拼出来的。这正是三算对比的技术内核。
二、待发生成本的四个口径:数据模型的灵魂
把待发生算准是三算里最难也最有价值的一段。工程实践里它由四个口径构成,可靠度从高到低排:
1. 已签合同未履约余额
合同额减去已付和已确认未付,是最硬的一块待发生。数据模型上,每份合同维护「合同额、累计变更、已确认产值、已付」四个数,余额自动算。分包合同、大宗材料采购合同是主力,一家装饰企业仅把前20大分包合同纳入这一口径,待发生覆盖率就从零提高到六成(该企业实施过程数据)。
2. 无合同承诺
口头定的零星用工、说好要买的辅料、维保期内的返修预备——这些没有合同但有承诺的钱。数据模型给一个「承诺登记」轻表单,项目负责人随手登记、金额可粗估。别小看这张轻表:零星承诺单笔不大,累计常占成本3%到5%,漏掉它动态成本就系统性偏低。
3. 剩余工程量测算
自有班组人工、不走合同的机械台班,按剩余工程量和定额估算。这一口径允许误差,按月滚动修正——算法上用「最近三个月实际消耗速率×剩余工期」做平滑,比一次性估一年要稳。
4. 风险预备
索赔在途、争议事项、质量返工预备金,按风险清单逐项挂金额,风险关闭即释放。风险预备让动态成本里始终有一块「已知的未知」,比把它藏起来假装不存在诚实得多。
四个口径拼起来,待发生就不是估计数,而是「有依据的滚动预测」。某总承包企业上线完整口径后做过回测:项目不同时点的动态成本与最终结算成本的偏差,从原来只看已发生时的15%以上收敛到5%以内(该企业上线后回测口径)。
三、余量与预警:让三算变成管理动作
三算数据本身不省钱,触发动作才省钱。核心是余量指标和预警模型的设计。
1. 余量不是总额算,要算到科目和分部
项目级余量正常、某个分部早已穿底,是总盘子掩盖结构问题的典型场景。余量必须下钻:科目级(人工/材料/机械/分包/费用)、分部级(土建/机电/装修),哪一层负数就报哪一层。某项目总分包余量健康,材料分部里的钢材单项超了目标12%——总额预警永远看不见这种结构性超支(该企业成本复盘案例)。
2. 预警看趋势,不只看阈值
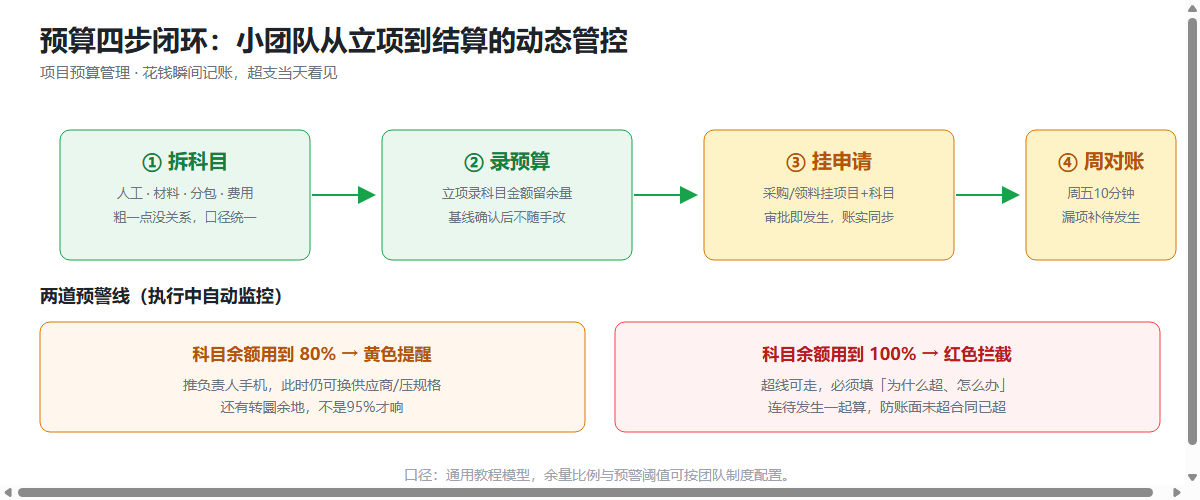
阈值预警(余量用到80%黄、100%红)是基础,趋势预警才是进阶:余量的消耗速率对剩余工期做外推,如果按当前速率收尾时余量必然转负,提前报警。趋势预警的价值是争取处置窗口——某项目在外推预警提示下,提前五周启动了钢筋询价替换,单项省回的成本约等于该项目原本预测超支额的一半(该项目复盘记录)。行业经验里,三算体系跑顺后,超支的可视时间通常能提前4到8周(多家实施企业综合口径)——这几周就是用来做选择的。
3. 预警要带责任人和处置闭环
预警消息里写清「哪个科目、超多少、项目经理是谁」,处置结果回填后预警才关闭。没有闭环的预警刷两周屏,就会被所有人设为免打扰——这不是态度问题,是系统设计问题。
四、台账数据模型:三算的技术底座
支撑三算的成本台账,数据模型上有四个设计要点。
- 一项目一成本中心:所有花钱动作(合同、付款、领料、报销)强制关联项目编号加科目编号,没有编号的单据进不了账——这是数据质量的底线;
- 单据与账分离:台账不是单据的堆砌,而是单据按口径抽取的结果。同一笔付款,既能按「付方」查流水,也能按「项目+科目」进台账,两个视角共用一套源数据;
- 版本化管理:目标成本的每次调整(变更、签证)生成新版本,历史版本封存可回溯——回答「成本什么时候开始失控」全靠版本链;
- 月度快照:每月末自动定格一张三算快照,十二个月连起来看就是项目的成本心电图。回测预警模型准不准,也靠快照序列验证。
说清楚三算的「算」归谁。目标成本的测算归成本合约或项目负责人,是管理动作;已发生的归集归财务和材料,是核算动作;待发生的更新归项目负责人月度确认,是预测动作。三个动作三种角色,系统只做一件事:把三份数据放进同一张表自动相加。实践中推不动的三算项目,八成是把三个动作压给了同一个岗位——财务既算不准待发生,也管不了目标调整,最后台账沦为第二套财务账。角色分工定清楚,三算才有活的可能。
五、实施要点:从能算到算准
三算体系落地不要追求一次到位,按数据可靠度排序推进。
- 第一步(约2周):目标成本结构化+已发生成本强制挂账,先把「已发生随时准」做实;
- 第二步(约4周):把已签合同的未履约余额纳入待发生,这一步完成后动态成本就具备了决策参考价值;
- 第三步(1到2个月):承诺登记、剩余量测算、风险预备逐项补齐,预警模型从阈值升级到趋势。
每一步都对应一个可验收的标准:第二步的验收标准是「前20大合同余额覆盖率」,第三步的验收标准是「快照偏差收敛到5%以内」。想参照成熟设计的,可以看看动态成本三算对比模型的台账结构与预警配置,科目体系和口径关系都有现成模板。说到底,三算对比把成本管理从「记账的艺术」变成了「数据的工程」——账人人会记,余量天天可见的,才是管钱的本事。
常见问题解答
Q1:三算对比和一般的成本核算有什么区别?
成本核算只统计已发生,回答「花了多少」;三算对比加上待发生,回答「照此下去最后会花多少」。前者是后视镜,后者是导航仪。项目超支发现太晚的企业,几乎都只有前者的数据。
Q2:待发生成本会不会估得不准反而误导决策?
待发生不是拍脑袋估计,而是四个口径拼装:合同未履约余额最硬、承诺登记次之、剩余量按速率平滑、风险预备逐项挂账。按月滚动修正后,实施企业的动态成本与最终结算偏差普遍能收敛到5%以内,远优于只看已发生的15%以上偏差。
Q3:目标成本调整后,历史对比数据怎么办?
目标成本版本化管理:调整生成新版本,旧版本封存可回溯。对比分析时标注使用的版本号,变更影响的金额单独列示。这样既能回答「现在超不超」,也能回答「从哪个版本开始超」。
Q4:预警下钻到什么颗粒度合适?
科目级和分部级两层。科目级(人工材料机械分包费用)是标配,分部级适合工程总承包类项目。再细到工序级投入产出比急剧下降,不建议一开始就做。
Q5:我们项目周期短,三算来得及用吗?
周期三个月内的项目,三算重点放在前两个口径:目标结构化和合同余额,两周可上线。短项目的价值点在开工后两三周内的首次动态成本亮相——那时调整采购策略还来得及。
Q6:三算数据要多久更新一次?
已发生随业务发生实时更新;待发生中的合同余额随确认节点更新,剩余量测算按月滚动。对管理者的建议是看周报:每周固定一张三算快照,重点看余量变化方向,方向比绝对值更早暴露问题。